「親の代わりに、親の会社へお金を振り込んで立て替えた」
家族経営の会社などでは、日常的にありそうな話ですよね。しかし、この何気ない「立て替え(直接送金)」が、のちの相続税調査で「親の借金をでっち上げたな! 悪質な仮装だ!」と税務署から重加算税という最大級のペナルティを課される原因になったら……あなたはどうしますか?
今回は、税務調査官の強引な誘導によって「私が嘘をつきました」という不利な調書にサインまでさせられてしまった納税者が、国税不服審判所で奇跡の逆転勝利を掴んだ事例を科学的に解き明かします。

事件の前提知識:二つの借用書の存在
まずは、複雑なお金の流れと事件の構図を整理しましょう。
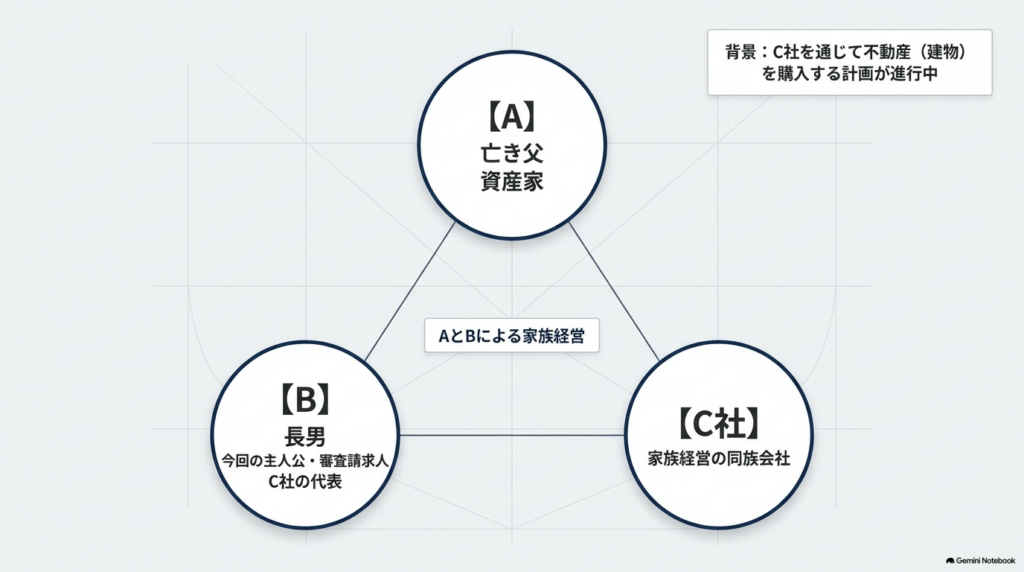
| 項目 | 事実関係の概要 |
| A(亡き父) | 資産家。同族会社「C社」を通じて不動産を買おうとしていた。 |
| B(長男) | 今回の主人公(審査請求人)。C社の代表でもある。 |
| C社(同族会社) | AとBの家族経営の会社。今回不動産(建物)を購入。 |
| トラブルの発端 | ・C社が不動産購入の際、予定していた銀行融資がドタキャンされた。 ・焦った長男Bは、自分の口座から直接、C社の口座へ500万円を振り込んで立て替えた。 |
- この時、身内同士とはいえキッチリしようと、以下の2つの借用書を作成しました。
- 借用書① BからAへ500万円を一時的に貸したという旨
- 借用書② AからC社へ500万円を貸した旨
- その後、父Aが死亡して相続が発生。
- 長男Bは相続税の申告で、「父Aは私に500万円の借金があった」として、相続財産から500万円をマイナス(債務控除)して申告しました。
💥 税務調査官の強引な誘導と「絶望のサイン」
税務調査にやってきた調査官は、このお金の流れを見て鋭く追及します。
税務署:「Bさんの口座からC社へ直接500万円が振り込まれていますよね? 父Aの口座を通っていないじゃないですか。しかも父Aには十分な貯金があった。つまり、BからAへの貸し付けなんて存在しない! 相続税を減らすために、架空の借用書を作って『仮装』しましたね!」
さらに恐ろしいのはここからです。調査官から「父の口座を通していない以上、借金とは認められない」と強く言われた長男Bは、「税務署がそういうなら仕方ない……」と諦め、「架空の借金でした。存在しない債務を計上しました」と自白するような調書(質問応答記録書)にサインをしてしまい、言われるがまま修正申告に応じてしまったのです。
【サインは致命的】「質問応答記録書」の恐るべき正体
「質問応答記録書」とは、税務調査などの際、調査官からの質問とそれに対する納税者(調査対象者)の回答を記録した公式な書面です。分かりやすく言えば、刑事事件における「供述調書」の税務版と言えます。
調査官が会話の内容を文章にまとめ、最後に「この内容で間違いありませんね」と署名・押印を求めてきます。ここで最も恐ろしいのは、この書面が後々の不服申立てや裁判において「決定的な証拠(自白)」として強力に扱われる点です。
「調査官に誘導された」「早く帰ってほしくて適当に頷いてしまった」という場合でも、一度自分の意思でサインしてしまうと、後からその内容を法的に覆すことは極めて困難になります。
※今回の事件は極めて異例です。
少しでも事実と異なる、あるいは納得がいかない内容が含まれている場合は、絶対に安易にサインしてはいけません。
サインを迫られたら?絶望を防ぐ「3つの防衛策」
事実と異なる調書を提示された場合、絶対に安易なサインをしてはいけません。具体的には以下の行動をとってください。
- ① 署名・押印をキッパリ拒否する: 納税者に署名義務はありません。「事実と異なるためサインしません」と明確に伝えてください。
- ② 訂正や意見の追記を要求する: 自分の主張通りに文面が修正されるまで妥協せず、必要なら「こちらの言い分」をそのまま追記させます。
- ③ 保留して専門家に相談する: その場での判断を避け、「税理士(または弁護士)に確認してから判断します」と持ち帰りましょう。
その場の空気に流された妥協が、後で取り返しのつかないペナルティに化けるのです。
審判所のジャッジ:税務署の敗北!「サイン」を覆すロジック
自白のサインまである絶望的な状況。しかし、国税不服審判所は「架空の借金をでっち上げた(仮装)とは認められない! 重加算税は取り消し!」という大逆転の判断を下しました。
審判所が税務署の強引なロジックを退けた「科学的根拠」は以下の通りです。
- 直接送金=架空ではない: 銀行融資がドタキャンされ、決済日が迫っていたという緊急の経緯がある。間に合わせるために、BからAへの貸付を「直接C社に振り込む」というショートカット(暫定的な処理)で行ったとしても不自然ではない。
- 借用書の信憑性: わざわざ借用書のタイトルに「一時」と書かれており、緊急の立て替えであったという納税者の主張と一致する。
- 自白サインの無効化: 長男Bが「架空でした」とサインしたのは、調査官から『口座を通していないなら借金にはならない』と法的に誤った(あるいは極端な)説明を受け、「直接振り込んだなら借金にならないというルールなら、そう答えるしかない」と勘違いして応じたに過ぎない。 これをもって「積極的に嘘をついた(仮装した)」とは言えない。
※ただし、AからC社への「貸付金500万円」を相続財産としてプラスし忘れていたため、通常の申告漏れ(過少申告加算税)は課されています。しかし、「悪質な隠蔽・仮装」という汚名は完全に見事晴らされました。
【プラス・マイナス】異議申し立てでプラスになった?
差し引きは、ほぼゼロ、または赤字になった可能性が高いです。
- 【+:減額できた税の金額(推定)】重加算税(35%)が過少申告加算税(10%)に減額された結果、約37.5万円のペナルティ(罰金)が取り消されたと推定できます。(500万円の相続税率30%と仮定)
- 【-:手続きにかかった専門家報酬(推定)】国税不服審判所への審査請求を弁護士に依頼した場合、着手金(約20万〜30万円)と成功報酬(減額利益の10〜20%)を合わせ、合計約30万〜50万円の費用が相場と推定されます。
【事件の教訓】税務調査官の「疑い」を100%封じる資金移動の科学
本件で重加算税の悲劇を招いた最大の原因は、「Bの口座からC社へ直接送金」というお金の移動のショートカット(手抜き)です。調査官に「架空の借金では?」と疑われずに済む正解は、以下の2点でした。
- ①「お金の足跡」を愚直に残す: 面倒でも「Bの口座 → Aの口座 → C社の口座」と、契約書通りの順番で銀行振込を行い、通帳に客観的記録(Sランク証拠)を残すべきでした。
- ② 精算を放置しない: やむを得ず直接送金したとしても、後日Aの豊富な貯金からBへ速やかに「返済(精算)」の振込を行っていれば、貸借の事実は動かぬ証拠となり、調査官が付け入る隙はありませんでした。
【実務コラム】「不利な書面にサイン」でDEAD?
税務署に勝てる確率は?審査請求のリアルなデータ
税務署の処分に納得がいかず、国税不服審判所に「審査請求」を行う件数は、年間約3,500〜4,000件に上ります。
しかし、その中で納税者の主張が認められ、処分が取り消される(認容される)件数は、年間およそ300〜700件程度。割合にして約10%〜18%にとどまるのが現実です。
「10人に1人か2人しか勝てない」という非常に厳しい世界です。しかし裏を返せば、感情論ではなく「法律と証拠に基づく科学的なロジック」さえ突きつければ、強大な国家権力の決定であっても十分にひっくり返せることを、このデータは証明しています。
証拠にもランクがある!申立てで提出する「勝てる証拠」一覧
法的手続き(裁判や不服申立て)では、「言った・言わない」の感情論は一切通用しません。裁判官や審判官を納得させるためには、証拠の「客観性の強さ(後から偽造できない度合い)」が勝敗を直結します。
| 証拠の分類 | 🛡️ 証拠価値(強さ) | 具体例(匿名化して提出) | 👨⚖️ 裁判所・審判所の評価(リアルな見方) |
| 公的文書 (公的機関が関与) | 最強(SSランク) | 確定日付のある契約書、登記簿謄本、戸籍謄本、公正証書 | 偽造の疑いがほぼなく、記載内容がそのまま「絶対的な事実」として認定されやすい最強の盾。 |
| 客観的記録 (第三者機関のログ) | 強い(Sランク) | 銀行の通帳(送金履歴)、メール・LINEの送受信履歴、防犯カメラ映像 | 第三者のサーバー等に記録が残るため、当時の事実関係(お金の流れややり取り)を示す極めて強力な武器。 |
| 私的作成文書 (当事者が作成) | 中〜弱(Bランク) | 確定日付のない借用書、当事者間の議事録、個人的な日記やメモ | 「トラブル後に都合よく作ったバックデイト(偽造)では?」と疑われやすく、単体では弱いため他の証拠による裏付けが必須。 |
| 供述証拠 (人の発言や記憶) | 弱い(Cランク) | 質問応答記録書、本人の陳述書、知人の証言録取書 | 人の記憶は曖昧で嘘も混じるため、客観的記録(通帳やLINE)と矛盾する場合は真っ先に切り捨てられる。 |