「子どもの将来のために、毎年少しずつ子ども名義の口座にお金を振り込んでいる」
これ、日本中の親がやっていることですよね。しかし、その親心が、のちに「これは子どもへの贈与ではなく、親の財産(名義預金)を隠しただけだ! 相続税の申告漏れだ!」と税務署から目をつけられ、重いペナルティを課される原因になることをご存知でしょうか?
今回は、「子どもの口座への毎年の入金」が贈与として認められるかどうかが争われた、非常に興味深い国税不服審判所の裁決事例を科学的に解き明かします。
| 【事件番号】 | 国税不服審判所裁決 |
| 【判決日付】 | 令和3年9月17日 |
| 【判示事項】 | 被相続人が毎年一定額を入金していた未成年の子名義の預金口座に係る預金は相続財産に含まれないと認定した事例 |
事件の前提知識:誰が、何を、どうしたのか?
まずは、事件の登場人物と構図を整理しましょう。
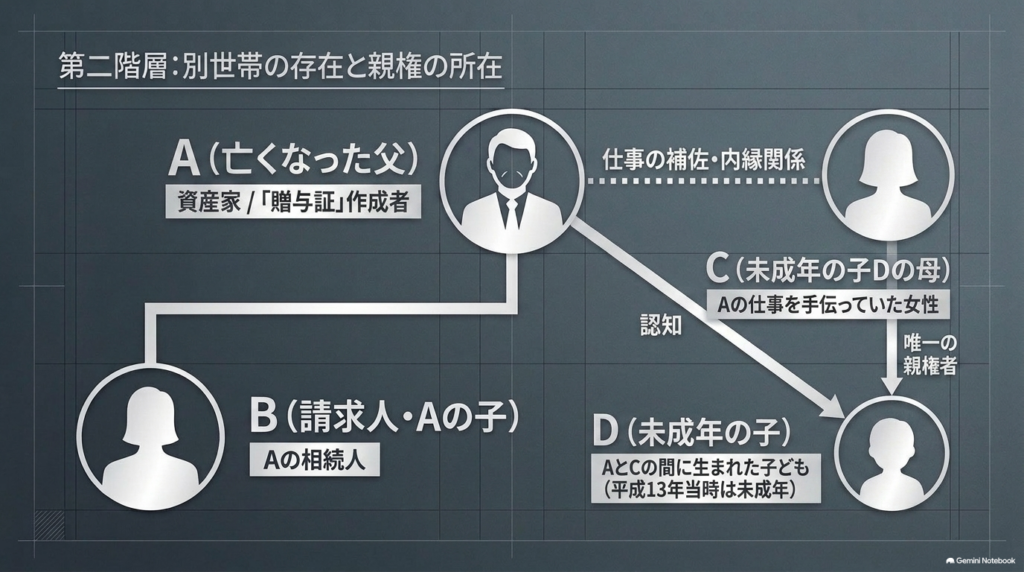
| 項目 | 事実関係の概要 |
| A(亡くなった父) | 資産家。生前、「平成13年から毎年〇〇万円を子どもたちに贈与する」という**「贈与証」**を自分で作成した。 |
| B(請求人・Aの子) | Aの相続人。今回の申告漏れを税務署から指摘され、争っている人物。 |
| C(未成年の子Dの母) | Aの仕事を手伝っていた女性。未成年の子Dの唯一の親権者(のちにAがDを認知)。 |
| D(未成年の子) | AとCの間に生まれた子ども。平成13年当時は未成年だった。 |
| トラブルの発端 | Cは、Aから「贈与証」を預かり、Aの指示でD名義の口座を開設。そこに毎年〇〇万円を入金し、通帳や印鑑をCがずっと保管していた。 |
Aが亡くなり相続が発生した際、税務署はこのD名義の口座に目を付けました。
「この口座のお金はDのものではない。Aの財産(名義預金)だ!」として、相続財産に含めて税金を払うよう迫ったのです。
税務署に異議!納得いかない処分を覆す3つのステップ
税務署から不当な処分を受けた場合、いきなり裁判を起こすことはできません。以下のステップを踏むルール(審査請求前置主義)があります。
- ①再調査の請求:まずは処分を下した税務署長に対し、処分の見直しを求めます。
- ②審査請求:税務署の回答に不服がある場合、独立機関である「国税不服審判所」に審査を求めます(①を飛ばして直接申立ても可能)。国税不服審判所が裁決を行います。
- ③税務訴訟:審判所の裁決でも納得できない場合、いよいよ裁判所に提訴します。
今回は、相続人が国税不服審判所に対する審査請求を行いました。
申立人(納税者B)の主張:預金は正当な「贈与」であり課税対象外
申立人は、亡き父Aから未成年の子Dへの毎年の入金が、民法上の「贈与の要件」を完全に満たしており、Aの相続財産(課税対象)には含まれないと主張しました。
- 贈与の意思表示: Aは生前、「毎年〇〇万円を贈与する」という「贈与証」を作成し、自己の財産を無償で与える意思を明確に書面で表示していた。
- 相手方の受諾と履行: 当時未成年だったDに代わり、唯一の親権者(法定代理人)である母Cがこの贈与証を預かり、Aの申し出を正式に「受諾」した。さらに、CがDの通帳を管理して毎年の入金(履行)を受けていた。
したがって、当事者間で法的な贈与契約は有効に成立・完了しており、当該預金はDの固有財産であって、相続税を課される謂れはないと強く反論しました。
実は口約束でもOK?贈与契約が成立する「2つの絶対条件」
民法上、贈与契約が成立する要件は非常にシンプルです(民法549条)。
- ①「あげる」という意思表示(無償で財産を渡すこと)
- ②「もらう」という受諾(相手がそれを受け入れること)
実は契約書や実際の入金は必須ではなく、双方の「合意」だけで成立します。
しかし、税務調査ではこの②「もらう側の認識(受諾)」の客観的証拠がないと、贈与と認められず巨額の課税ペナルティを受ける最大の落とし穴になります。
💥 真っ向対立!「名義預金」か「正当な贈与」か
税務署と納税者(相続人)の主張は、以下のポイントで激しく対立しました。
- 🛡️ 税務署の主張:「ただの使い走りだ!」「法律上、贈与はお互いの『あげる・もらう』という合意がないと成立しない。未成年のDに合意能力はないし、母であるCは『贈与証』の意味をよく分かっておらず、ただAの指示で入金作業をしていただけだ。つまり贈与は成立しておらず、この口座のお金はAの財産のままである(名義預金)」
- 💥 納税者の主張:「親権者として受諾した!」「未成年のDの代わりに、唯一の親権者である母Cが『あげる・もらう』の合意(受諾)をしていたはずだ。だから贈与は成立しており、この口座のお金はDのものである!」
【図解】真っ向対立!子どもの預金は「贈与」か「親の隠し財産」か?
亡き父Aが未成年の子Dの口座に毎年振り込んでいたお金をめぐり、「これは正当な贈与だ!」と主張する請求人(納税者B)と、「いや、親の財産を隠しただけの『名義預金』だ!」と疑う税務署(原処分庁)の主張は、以下のポイントで激しく衝突しました。
| 争点(テーマ) | 💥 請求人(納税者B)の主張 | 🛡️ 税務署(原処分庁)の主張 |
| ① 贈与の「受諾」はあったか? (もらう側の合意) | あった(贈与成立)。 未成年だったDに代わり、唯一の親権者である母Cが「法定代理人」として、Aからの贈与の申し出を正式に受諾(合意)していた。 | なかった(贈与不成立)。 母Cは「贈与証」の意味を理解しておらず、単にAの指示に従って入金作業(お使い)をしていただけだ。贈与の認識はない。 |
| ② 預金通帳は誰が管理していたか? | 母Cが、子Dの法定代理人としてAの代理ではなく「独立して」通帳と印鑑を管理し、毎年の入金を受けていた。 | Aの支配下にあった。母CはAの指示通りに動いていたに過ぎず、実質的にお金を管理していたのは亡き父Aである。 |
| ③ 預金は誰の財産か? (相続税の対象になるか) | 子Dの固有財産である。 法的に有効な贈与契約に基づくものであり、Aの相続財産(課税対象)には含まれない。 | 亡き父Aの財産(名義預金)である。 贈与の要件を満たしておらず、実質はAのお金であるため、Aの相続財産に含まれる(課税対象)。 |
審判所の判断:税務署の敗北!贈与成立の「科学的根拠」
結果として、国税不服審判所は「この口座のお金はDのものであり、Aの相続財産には含まれない(税務署の負け)」という判断を下しました。
審判所が贈与の成立を認めたロジックは以下の通りです。
- 「贈与証」の存在と理解: Aが作成した「毎年〇〇万円を贈与する」という書面は、誰が読んでも内容が理解できる簡単なものであり、仕事を手伝っていた母Cが理解できなかったはずがない。
- 法定代理人としての「合意」: 母Cは、本件贈与証を預かり、自ら通帳を管理して毎年入金していた。これは、当時未成年だったDの「法定代理人(親権者)」として、贈与の申し出を正式に受諾(合意)していたと認めるのが自然である。
- 口座の独立性: このD名義の口座には、毎年の贈与資金以外に不自然な入金がなく、贈与のためだけに明確に管理されていた。
国税不服審判所は、国税庁の特別機関でありながら、処分を下した税務署から「中立・独立した立場」で納税者の不服申立てを審査する行政機関です。
判断を下すのは裁判所の裁判官ではなく、「国税審判官」です。
判断の公正さを保つため、審判官には税務職員だけでなく、弁護士、元裁判官、公認会計士、税理士といった外部の高度な専門家(民間登用審判官)が多数起用されています。
裁判所に提訴する前の「行政段階における最後の砦」として、第三者の中立的な視点から客観的に再審査を行う組織です。
今回の事件から得られる教訓
今回の事例で納税者側が勝てたのは、「贈与証という明確な書面があったこと」と「親権者が子どもの代理として明確に通帳を管理していたこと」が証明できたからです。
もしあなたが「ただなんとなく子ども名義の口座にお金を移しているだけ」で、契約書もなく、子ども自身(または法定代理人)が通帳の存在すら知らない場合、税務調査で「名義預金」として全額没収(相続税の対象)にされるリスクが極めて高くなります。
贈与は「あげる」「もらう」の明確な意思表示があって初めて成立する契約です。税金の世界では、親心よりも「客観的な証拠」がすべてであることを忘れないでください。
幼児と契約書を作っても無効!?
法律上、契約が有効に成立するには、自分の行為の結果を理解できる「意思能力」が必要です。まだ言葉やお金の価値を十分に理解できない幼児にはこの意思能力がないため、幼児自身と直接契約書を交わしても法的には無効(ゼロ)として扱われます。※実務や過去の裁判例では、一般的に7歳〜10歳前後(小学校低学年程度)で備わると考えられています。
幼児へ財産を贈与する場合、親自身が子どもの「法定代理人(親権者)」として代わりに贈与を受諾(合意)する形をとる必要があります。
父と母の連名で作成するのが最も確実!
贈与契約書には「贈与者=父」「受贈者の法定代理人=母」として契約書を作成するのが実務上最も確実です。父が一人二役(贈与者兼子の代理人)をすると疑義を持たれやすいため、両親で署名・押印することで税務署にも通用する強力な証拠となります。
【実務コラム】「後から作成したのでは?」を潰す証拠保全テクニック
裁判や税務調査で非常に多いのが、「この契約書や贈与証、トラブルになってから慌てて作った偽造(バックデイト)じゃないの?」という恐ろしい疑いです。せっかく合意書面を作っていても、作成時期が証明できなければ、ただの「無価値な紙切れ」として扱われてしまいます。
この最悪の事態を防ぐため、「その書面が当時から確かに存在していたこと」を客観的・科学的に証明する2つの簡単で強力な裏技をご紹介します。
- ① 自分宛てにメール送信(デジタルタイムスタンプ): 作成した書面をスマホで撮影し、画像データとして自分のメールアドレス宛に送信しておきましょう。メールサーバーを経由することで、後から改ざんできない「送受信日時」がデジタル証拠として確実に残ります。
- ② 公証役場等で「確定日付」をもらう(公的証明): 公証役場などに作成した書面を持参し、数百円の手数料を払って「確定日付」のスタンプ(日付印)を押してもらう方法です。これは「その日にその書面が間違いなく存在したこと」を公的機関が絶対的に証明してくれる最強の盾となります。
「言った・言わない」や「後から作った」という争いは、こうした事前の一工夫で完全に封じ込めることができるのです。